“월 631만원을 벌고 순자산 4억원이 넘어야 중산층일까?” 결론부터 말하면 그 금액은 공식 자격 기준도, 넘어야 할 최저선도 아닙니다. 2026년 9월 보도된 수치는 NH투자증권 100세시대연구소가 2025년 가계금융복지조사 마이크로데이터에 자체 조건을 적용한 뒤, 그 조건을 충족한 가구의 대표적인 모습을 보여준 것입니다.
중산층을 점검하려면 먼저 소득의 상대적 위치를 보고, 다음으로 부채를 뺀 순자산과 당장 쓸 수 있는 금융자산을 확인해야 합니다. 마지막으로 은퇴 뒤 들어올 연금과 생활비의 차이까지 계산해야 합니다. 숫자 하나로 ‘중산층 여부’를 판정하면 집은 있지만 현금흐름이 부족한 가구와, 자산은 적어도 저축 여력이 큰 가구의 차이를 놓치게 됩니다.
1. 한국에 하나로 정해진 ‘중산층 공식 기준’은 없다
OECD는 국가 간 비교를 위해 가구원 수를 보정한 처분가능소득이 국가 중위값의 75~200%인 사람을 ‘중간소득계층’으로 분류합니다. 여기서 처분가능소득은 세금과 사회보험료 등을 낸 뒤 소비와 저축에 쓸 수 있는 가구 소득이며, 개인의 세전 월급과 다릅니다. 가구원 수에 따라 필요한 생활비가 달라지므로 가구소득을 가구원 수의 제곱근으로 나누는 방식도 사용합니다.
따라서 ‘4인 가구 기준 중위소득’이나 복지사업의 소득인정액을 OECD 중산층 기준과 같은 숫자로 보면 안 됩니다. 전자는 복지제도 대상자를 판단하는 정책 기준이고, 후자는 국가별 소득분포를 비교하기 위한 통계 기준입니다.
2. 월 631만원은 최저소득이 아니라 ‘분류된 가구의 중앙값’
연구소 분석에서 균등화 처분가능소득 중위값은 연 3,744만원이었고, OECD 방식을 적용한 중간소득 구간은 연 2,808만~7,488만원이었습니다. 소득 기준에 들어온 가구는 52.9%였습니다. 여기에 적정한 소비 수준과 소비 후 처분가능소득의 10% 이상을 남길 저축 여력, 자산·부채·노후준비 조건을 더해 ‘진짜 중산층’을 별도로 정의했습니다.
현재 생활에 해당하는 소득·소비·저축 조건을 충족하고, 미래 지속성에 해당하는 자산·부채·노후준비 세 조건 중 두 가지 이상을 충족한 가구는 24.6%였습니다. 이 집단의 월 처분가능소득 중앙값이 약 631만원, 월 소비지출 중앙값이 약 319만원입니다. 월 631만원을 넘으면 자동으로 들어가거나, 그보다 적으면 탈락한다는 뜻이 아닙니다.
3. 순자산 4억1705만원과 금융자산 1억1230만원의 의미
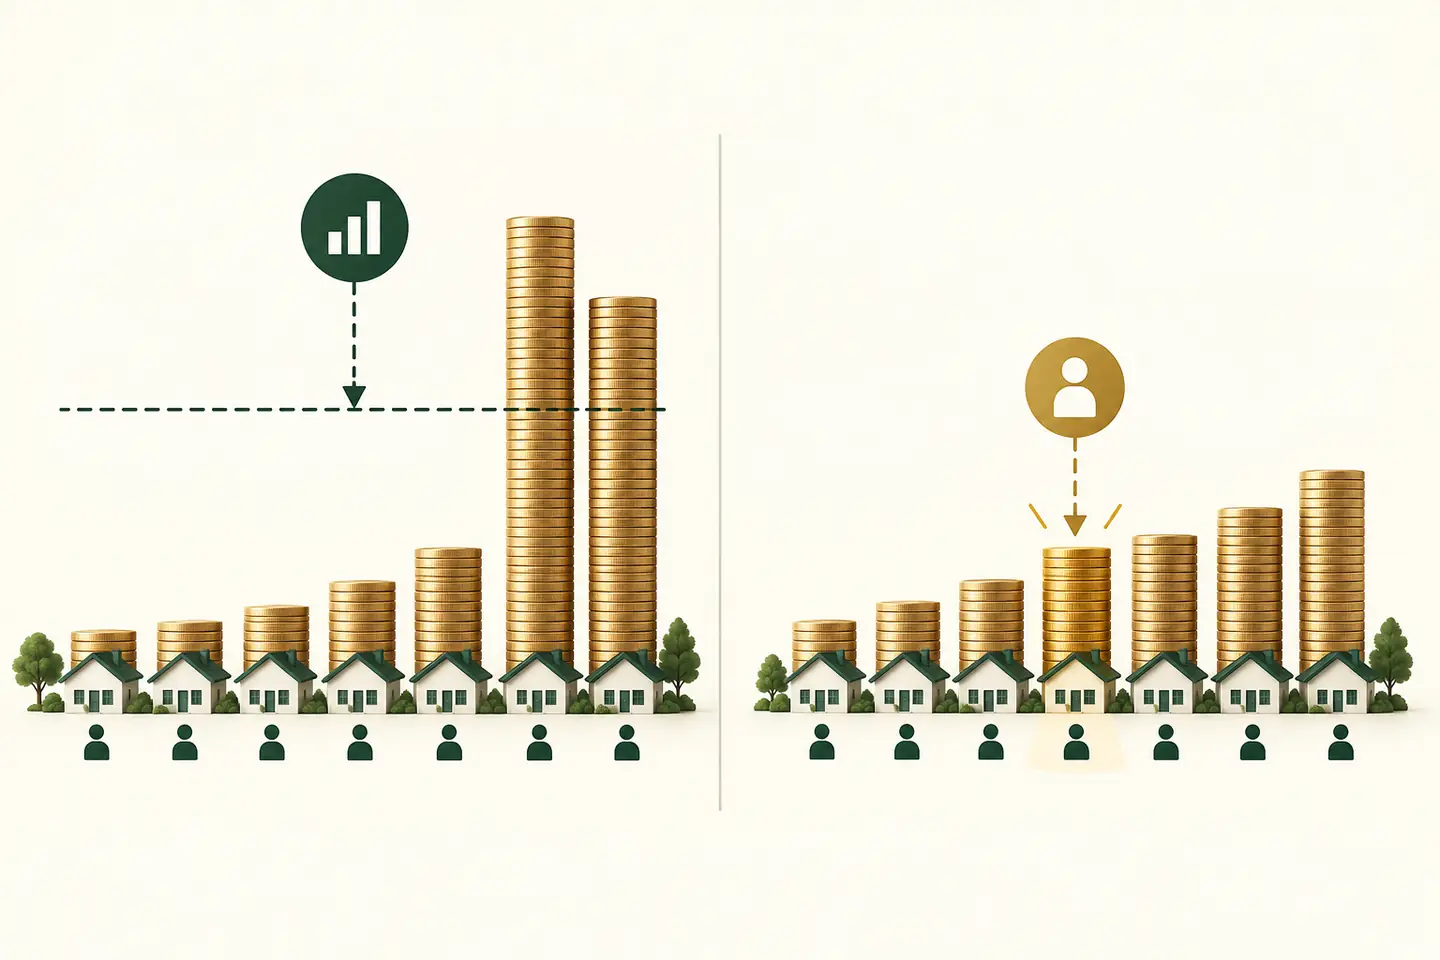
국가데이터처의 2025년 가계금융복지조사에서 2025년 3월 말 기준 가구 평균 자산은 5억6678만원, 평균 부채는 9534만원, 평균 순자산은 4억7144만원이었습니다. 그러나 순자산 중앙값은 2억3860만원이었고, 전체 가구의 57.0%는 순자산이 3억원 미만이었습니다. 고액 자산가가 평균을 끌어올리므로 ‘전형적인 가구’를 볼 때는 평균과 중앙값을 함께 봐야 합니다.
| 지표 | 2026년에 읽는 기준값 | 해석할 때 주의할 점 |
|---|---|---|
| 전국 가구 평균 순자산 | 4억7144만원 | 고액 자산가의 영향을 받음 |
| 전국 가구 순자산 중앙값 | 2억3860만원 | 전체 가구를 순서대로 세운 가운데 값 |
| 연구소 ‘진짜 중산층’ 순자산 중앙값 | 4억1705만원 | 공식 자격선이 아닌 선별 집단의 대표값 |
| 같은 집단의 금융자산 중앙값 | 1억1230만원 | 주택을 제외한 유동성 점검에 참고 |
순자산은 부동산·예금·주식 등 총자산에서 주택담보대출, 신용대출, 임대보증금 등 총부채를 뺀 금액입니다. 같은 순자산 4억원이라도 대부분이 거주주택에 묶인 가구와, 비상자금·예금·투자자산으로 나뉜 가구의 생활 안정성은 다릅니다. 금융자산 1억1230만원 역시 연구소가 분류한 집단의 중앙값이지 필요한 최소 금액이 아닙니다.
4. 중산층을 가르는 핵심은 자산보다 현금흐름일 수 있다
연구소는 자산만 보지 않고 연간 원리금 상환액이 처분가능소득의 30% 이하인지도 살폈습니다. 이 비율은 개인에게 적용되는 법정 안전선이 아니라 연구용 조건이지만, 부채가 생활을 얼마나 압박하는지 보는 데는 유용합니다. 연간 처분가능소득이 6000만원이고 원리금 상환액이 2100만원이라면 비율은 35%입니다. 순자산이 있어도 매달 현금이 빠듯할 수 있다는 뜻입니다.
금융자산도 총액보다 용도를 나눠 보아야 합니다. ① 3~6개월치 필수생활비인 비상자금, ② 3년 안에 쓸 교육·주거·차량 자금, ③ 장기 투자자금, ④ 은퇴자금으로 구분하면 ‘보유액은 큰데 필요할 때 쓸 돈이 없는’ 문제를 찾기 쉽습니다. 대출 상환 예정액을 빼지 않은 금융자산 총액만으로 안정성을 판단하면 과대평가될 수 있습니다.
5. 노후준비는 자산총액이 아니라 월 수입과 월 지출의 차이
2024년 기준 공식 조사에서 은퇴하지 않은 가구가 예상한 부부의 월 적정 노후생활비는 336만원이었고, 노후 준비가 ‘아주 잘’ 또는 ‘잘’ 되어 있다는 응답은 8.4%에 그쳤습니다. 이미 은퇴한 가구 중 생활비가 부족하거나 매우 부족하다는 응답은 57.0%였습니다. 다만 이 금액은 전체 응답의 평균적 희망 수준이므로, 주거비·건강상태·부양가족에 따라 개인 목표는 달라야 합니다.
실제 점검식은 간단합니다. 예상 국민연금 + 퇴직연금 + 개인연금 + 지속 가능한 기타소득 − 은퇴 후 필수생활비를 계산합니다. 부족액이 생기면 자산을 얼마 보유했는지가 아니라 그 자산에서 매달 얼마를 무리 없이 꺼낼 수 있는지를 다시 계산해야 합니다. 거주주택은 매도·다운사이징·주택연금 같은 계획이 없다면 당장 생활비로 쓰기 어렵다는 점도 반영해야 합니다.
6. 우리 집 중산층 점검은 이 순서가 정확하다
- 가구 기준으로 소득을 합산합니다. 급여만이 아니라 사업·재산·이전소득을 포함하고 세금과 사회보험료를 뺀 연간 처분가능소득을 확인합니다.
- 순자산을 계산합니다. 시가 기준 총자산에서 금융부채와 임대보증금 등 갚아야 할 금액을 뺍니다.
- 금융자산의 유동성을 나눕니다. 비상자금, 단기 목적자금, 장기 투자, 은퇴자금으로 구분합니다.
- 저축률과 상환부담을 계산합니다. 연간 저축액÷처분가능소득, 연간 원리금 상환액÷처분가능소득을 함께 봅니다.
- 은퇴 후 월 부족액을 구합니다. 공적·퇴직·개인연금의 예상 월액과 실제 예상 생활비를 비교합니다.
이 과정을 거치면 다른 가구와의 순위보다 더 중요한 질문에 답할 수 있습니다. 현재 소비를 유지하면서도 충격에 버틸 수 있는지, 부채를 줄이고 노후 현금흐름을 만들 수 있는지입니다. 중산층은 고정된 신분이 아니라 가구원 수, 주거지역, 생애주기와 부채 구조에 따라 달라지는 재무 상태로 보는 편이 현실적입니다.
최종 체크리스트
- 월 631만원·순자산 4억1705만원을 공식 최저 기준으로 오해하지 않았는가
- 개인 세전 연봉이 아니라 가구 처분가능소득을 확인했는가
- 총자산에서 모든 부채를 빼 순자산을 계산했는가
- 평균값과 중앙값의 차이를 구분했는가
- 금융자산 중 3~6개월치 비상자금을 따로 확보했는가
- 대출 원리금과 은퇴 후 월 부족액을 함께 계산했는가
2026년 중산층을 판단하는 단일 공식 금액은 없으며, 상대소득의 위치보다 순자산·부채·금융자산의 유동성·노후 월 현금흐름을 함께 점검하는 것이 더 현실적입니다.
기준 시점: 2026년 9월. 자산·부채는 국가데이터처 조사 기준 2025년 3월 말, 소득은 2024년 자료입니다. 민간 연구 수치는 공식 복지·대출 자격 기준이 아닙니다.